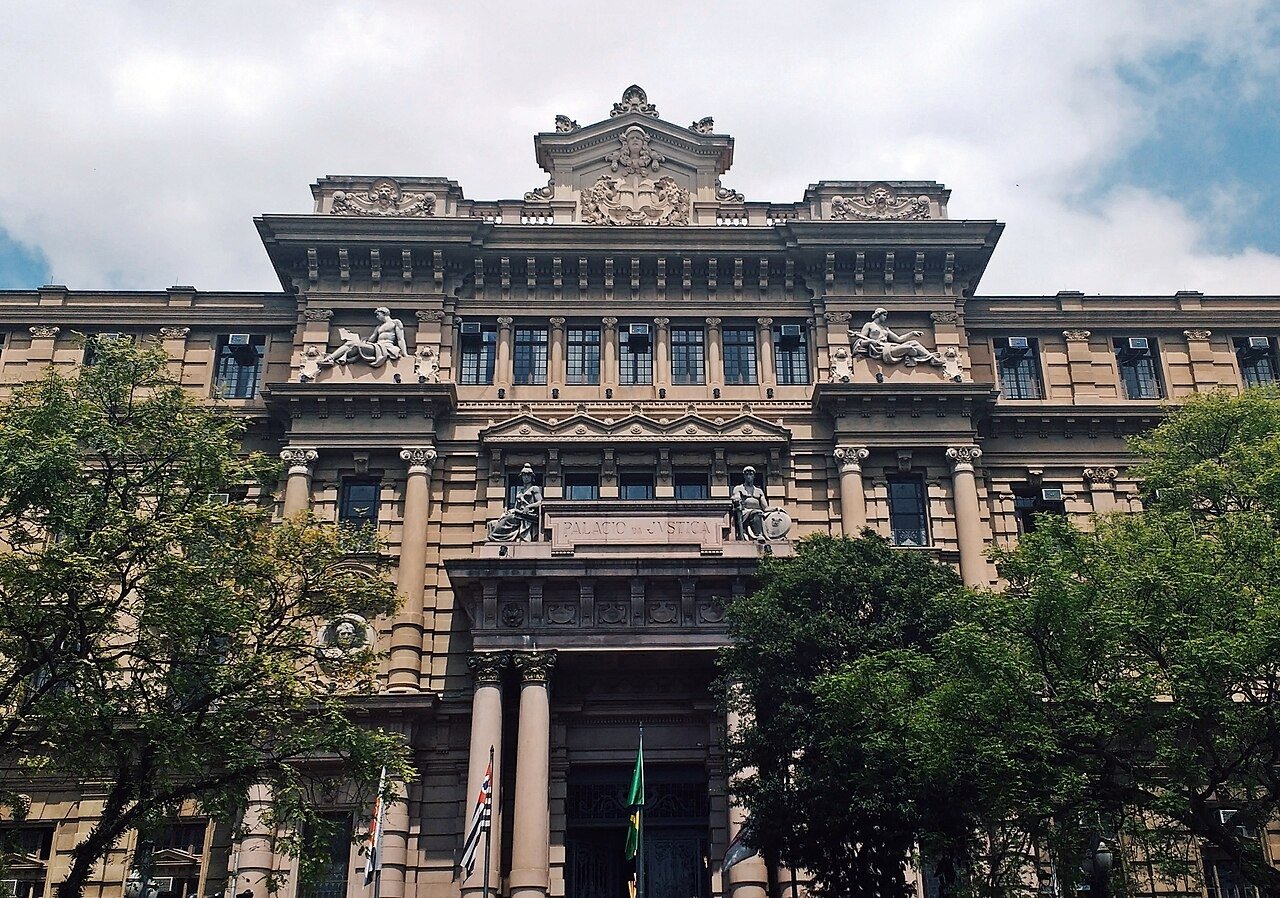
Empresas já recorrem à Justiça para discutir se IBS e CBS devem compor a base do ICMS durante a transição da reforma tributária. Um levantamento da JUIT citado neste domingo (15) pela Folha de S.Paulo encontrou 64 decisões em São Paulo, Minas Gerais e Santa Catarina até o fim de outubro. Em São Paulo, o desembargador Francisco Eduardo Loureiro, presidente do Tribunal de Justiça, suspendeu em 9 de novembro os efeitos de dez decisões favoráveis a contribuintes.
A suspensão alcança três sentenças e sete liminares, exclusivamente na parte que afastava os novos tributos da base do ICMS. A Presidência avaliou o risco de manter as decisões em vigor. O incidente não encerra a discussão sobre a legalidade da cobrança.
LEIA TAMBÉM
O que cada lado discute
O ICMS é calculado, em regra, sobre o valor da operação. Para a Fazenda paulista, IBS e CBS integram esse valor. Nas ações reproduzidas no processo, os contribuintes sustentam que os novos tributos são calculados separadamente e que devem ficar fora da base do imposto estadual.
A Fazenda estimou perda de arrecadação de R$ 10,2 bilhões em 2027 se a exclusão da CBS se generalizasse em São Paulo. O valor é uma projeção da Secretaria da Fazenda e Planejamento citada na decisão, vinculada a esse cenário.
O levantamento citado pela Folha incluiu decisões sobre a urgência dos pedidos, além de sentenças sobre o mérito. Por isso, esse conjunto não permite tratar os resultados parciais como posição consolidada dos tribunais. A controvérsia ganhou importância com a transição para os novos tributos e a substituição de PIS e Cofins pela CBS a partir de 2027.